Domain f-t-c.de kaufen?
Wir ziehen mit dem Projekt
f-t-c.de um.
Sind Sie am Kauf der Domain
f-t-c.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain f-t-c.de kaufen?
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
Welchen Score braucht man für einen Kredit?
Welchen Score braucht man für einen Kredit? Dies hängt von verschiedenen Faktoren ab, wie der Art des Kredits, der Kreditgeber und der individuellen Kreditgeschichte. Im Allgemeinen gilt jedoch, dass ein höherer Kredit-Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von etwa 700 oder höher wird oft als gut angesehen, aber es gibt auch Kreditgeber, die Kredite an Personen mit niedrigeren Scores vergeben. Es ist ratsam, sich vor der Beantragung eines Kredits über die spezifischen Anforderungen des jeweiligen Kreditgebers zu informieren. **


Ähnliche Suchbegriffe für Kredit-Score
Top-Angebote
Produkte zum Begriff Kredit-Score:
-
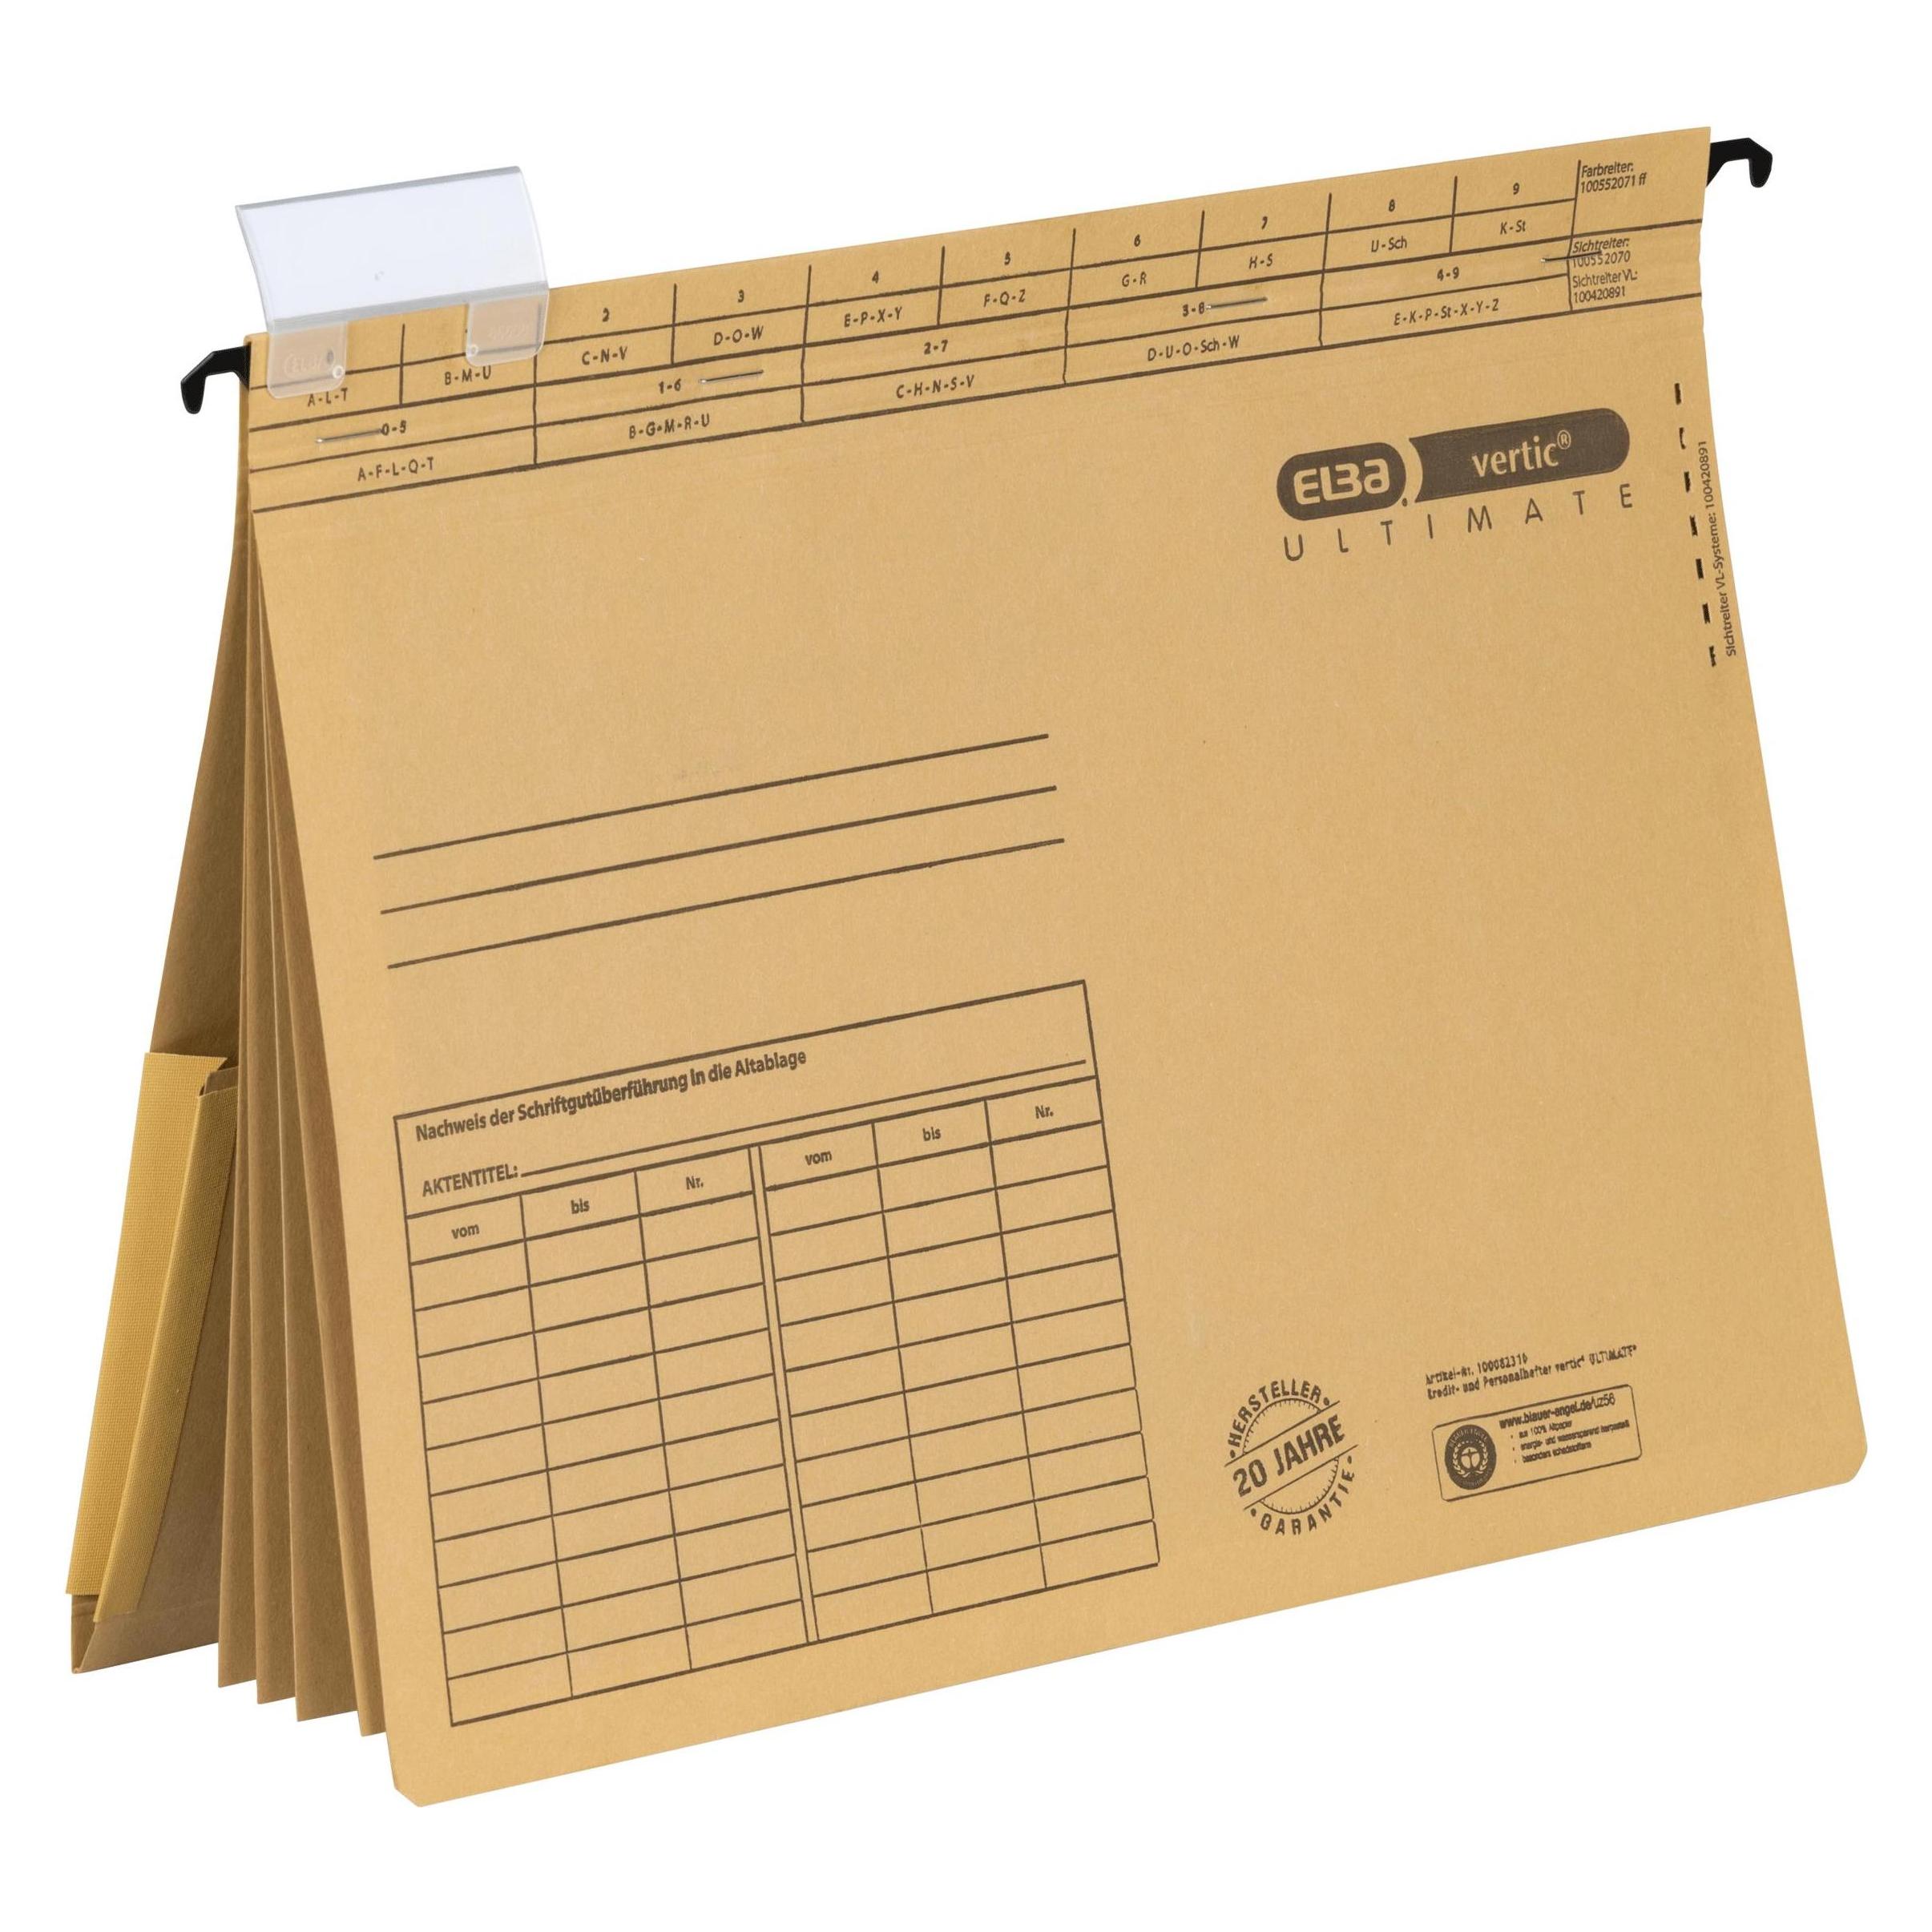
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch muss der Score für einen Kredit sein?
Der erforderliche Score für einen Kredit hängt von verschiedenen Faktoren ab, wie z.B. der Kreditgeber, der Kreditbetrag und die Art des Kredits. Im Allgemeinen gilt jedoch, dass ein höherer Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von 700 oder höher wird oft als gut angesehen, während ein Score unter 600 als risikoreicher betrachtet wird. Es ist ratsam, vor der Beantragung eines Kredits eine Überprüfung des eigenen Scores durchzuführen, um eine realistische Einschätzung der eigenen Kreditwürdigkeit zu erhalten. Letztendlich liegt es jedoch im Ermessen des Kreditgebers, welchen Score er für die Genehmigung eines Kredits als ausreichend betrachtet. **
-
Was bedeutet T Score und Z Score?
Was bedeutet T Score und Z Score? T Score und Z Score sind statistische Maße, die verwendet werden, um die Position eines bestimmten Datenpunkts in Bezug auf den Durchschnitt und die Streuung einer Stichprobe zu bestimmen. Der T Score zeigt an, wie viele Standardabweichungen ein Datenpunkt vom Durchschnittswert einer Stichprobe abweicht, während der Z Score angibt, wie viele Standardabweichungen ein Datenpunkt vom Mittelwert der Gesamtpopulation abweicht. Beide Scores werden häufig in der medizinischen Diagnostik und in der Psychologie verwendet, um beispielsweise die Knochengesundheit oder die kognitive Leistungsfähigkeit zu bewerten. In der Regel gilt: Je höher der T Score oder Z Score, desto weiter liegt der Datenpunkt vom Durchschnitt entfernt. **
-
Was sind die wichtigsten Faktoren, die meinen Kredit-Score beeinflussen können?
Die wichtigsten Faktoren, die deinen Kredit-Score beeinflussen können, sind deine Zahlungshistorie, deine Kreditnutzung und die Länge deiner Kreditgeschichte. Verspätete Zahlungen oder hohe Kreditkartenschulden können deinen Score negativ beeinflussen, während eine lange und positive Kreditgeschichte deinen Score verbessern kann. Es ist wichtig, regelmäßig deine Kreditberichte zu überprüfen und sicherzustellen, dass alle Informationen korrekt sind. **
-
Was bedeutet T Score?
Der T-Score ist ein Maß, das in der Medizin und insbesondere in der Osteoporose-Diagnostik verwendet wird. Er vergleicht die Knochendichte eines Individuums mit der durchschnittlichen Knochendichte eines jungen gesunden Erwachsenen gleichen Geschlechts. Ein T-Score von -1 oder höher wird als normal angesehen, während ein T-Score zwischen -1 und -2,5 auf eine geringe Knochendichte hinweisen kann (Osteopenie) und ein T-Score von -2,5 oder niedriger auf Osteoporose hindeutet. Der T-Score ist ein wichtiger Indikator für das Frakturrisiko und hilft Ärzten bei der Diagnose und Behandlung von Knochenerkrankungen. **
Wie kann man seinen Kredit-score verbessern? Was sind die besten Möglichkeiten, um einen günstigen Kredit zu erhalten?
Um den Kredit-Score zu verbessern, sollte man pünktlich seine Rechnungen bezahlen, Kreditkarten nicht überziehen und regelmäßig Kreditanfragen stellen. Die besten Möglichkeiten, um einen günstigen Kredit zu erhalten, sind ein hoher Kredit-Score, ein stabiles Einkommen und eine niedrige Verschuldung. Zudem kann es hilfreich sein, Sicherheiten anzubieten oder einen Bürgen zu benennen. **
Wie kann ich mit einem Schufa-Score von 94 einen Kredit erhalten?
Mit einem Schufa-Score von 94 hast du gute Chancen, einen Kredit zu erhalten. Es ist wichtig, dass du deine Bonität weiterhin pflegst, indem du deine Rechnungen pünktlich zahlst und keine weiteren negativen Einträge in deiner Schufa hast. Du kannst dich bei verschiedenen Banken und Kreditgebern umsehen und deine Kreditanfrage stellen, um die besten Konditionen zu finden. **
Top-Angebote
Produkte zum Begriff Kredit-Score:
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist mein Kredit Score?
Um deinen Kredit-Score zu erfahren, musst du bei einer der drei großen Auskunfteien - Equifax, Experian oder TransUnion - eine Anfrage stellen. Diese Auskunfteien sammeln Informationen über deine Kreditgeschichte, Zahlungshistorie, offene Kredite und andere finanzielle Verpflichtungen, um deinen Kredit-Score zu berechnen. Dein Kredit-Score kann sich je nach Auskunftei und den dort gesammelten Informationen leicht unterscheiden. Ein guter Kredit-Score ist wichtig, da er Banken und Kreditgebern hilft, einzuschätzen, wie risikofreudig du als Kreditnehmer bist. Hast du bereits eine Kreditanfrage gestellt, um deinen aktuellen Kredit-Score zu erfahren? **
-
Welchen Score braucht man für einen Kredit?
Welchen Score braucht man für einen Kredit? Dies hängt von verschiedenen Faktoren ab, wie der Art des Kredits, der Kreditgeber und der individuellen Kreditgeschichte. Im Allgemeinen gilt jedoch, dass ein höherer Kredit-Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von etwa 700 oder höher wird oft als gut angesehen, aber es gibt auch Kreditgeber, die Kredite an Personen mit niedrigeren Scores vergeben. Es ist ratsam, sich vor der Beantragung eines Kredits über die spezifischen Anforderungen des jeweiligen Kreditgebers zu informieren. **
-
Wie hoch muss der Score für einen Kredit sein?
Der erforderliche Score für einen Kredit hängt von verschiedenen Faktoren ab, wie z.B. der Kreditgeber, der Kreditbetrag und die Art des Kredits. Im Allgemeinen gilt jedoch, dass ein höherer Score bessere Chancen auf die Genehmigung eines Kredits bietet. Ein Score von 700 oder höher wird oft als gut angesehen, während ein Score unter 600 als risikoreicher betrachtet wird. Es ist ratsam, vor der Beantragung eines Kredits eine Überprüfung des eigenen Scores durchzuführen, um eine realistische Einschätzung der eigenen Kreditwürdigkeit zu erhalten. Letztendlich liegt es jedoch im Ermessen des Kreditgebers, welchen Score er für die Genehmigung eines Kredits als ausreichend betrachtet. **
-
Was bedeutet T Score und Z Score?
Was bedeutet T Score und Z Score? T Score und Z Score sind statistische Maße, die verwendet werden, um die Position eines bestimmten Datenpunkts in Bezug auf den Durchschnitt und die Streuung einer Stichprobe zu bestimmen. Der T Score zeigt an, wie viele Standardabweichungen ein Datenpunkt vom Durchschnittswert einer Stichprobe abweicht, während der Z Score angibt, wie viele Standardabweichungen ein Datenpunkt vom Mittelwert der Gesamtpopulation abweicht. Beide Scores werden häufig in der medizinischen Diagnostik und in der Psychologie verwendet, um beispielsweise die Knochengesundheit oder die kognitive Leistungsfähigkeit zu bewerten. In der Regel gilt: Je höher der T Score oder Z Score, desto weiter liegt der Datenpunkt vom Durchschnitt entfernt. **
Ähnliche Suchbegriffe für Kredit-Score
-
The Score, Ratgeber von C. Thi Nguyen"The Score" von C. Thi Nguyen ist ein tiefgründiger Ratgeber, der die Philosophie von Spielen und deren Einfluss auf unser Leben untersucht. Nguyen, ein anerkannter Experte auf diesem Gebiet, beleuchtet, wie Spielmechaniken und Bewertungssysteme unsere Wünsche und Werte formen. In einer Welt, in der Spiele als eine der bedeutendsten Kunstformen gelten, zeigt er, dass es nicht nur um Ergebnisse geht, sondern um die Freude am Tun selbst. Durch die Analyse von Spielen in verschiedenen Lebensbereichen, von Videospielen über Sport bis hin zu alltäglichen Aktivitäten wie Kochen und Gartenarbeit, vermittelt Nguyen, wie wir durch das Spiel neue Ziele setzen und unsere Perspektive auf das Leben erweitern können. Der Ratgeber ist sowohl unterhaltsam als auch lehrreich und regt dazu an, die eigene Beziehung zu Spielen und den damit verbundenen Werten zu reflektieren.26,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Faktoren, die meinen Kredit-Score beeinflussen können?
Die wichtigsten Faktoren, die deinen Kredit-Score beeinflussen können, sind deine Zahlungshistorie, deine Kreditnutzung und die Länge deiner Kreditgeschichte. Verspätete Zahlungen oder hohe Kreditkartenschulden können deinen Score negativ beeinflussen, während eine lange und positive Kreditgeschichte deinen Score verbessern kann. Es ist wichtig, regelmäßig deine Kreditberichte zu überprüfen und sicherzustellen, dass alle Informationen korrekt sind. **
-
Was bedeutet T Score?
Der T-Score ist ein Maß, das in der Medizin und insbesondere in der Osteoporose-Diagnostik verwendet wird. Er vergleicht die Knochendichte eines Individuums mit der durchschnittlichen Knochendichte eines jungen gesunden Erwachsenen gleichen Geschlechts. Ein T-Score von -1 oder höher wird als normal angesehen, während ein T-Score zwischen -1 und -2,5 auf eine geringe Knochendichte hinweisen kann (Osteopenie) und ein T-Score von -2,5 oder niedriger auf Osteoporose hindeutet. Der T-Score ist ein wichtiger Indikator für das Frakturrisiko und hilft Ärzten bei der Diagnose und Behandlung von Knochenerkrankungen. **
-
Wie kann man seinen Kredit-score verbessern? Was sind die besten Möglichkeiten, um einen günstigen Kredit zu erhalten?
Um den Kredit-Score zu verbessern, sollte man pünktlich seine Rechnungen bezahlen, Kreditkarten nicht überziehen und regelmäßig Kreditanfragen stellen. Die besten Möglichkeiten, um einen günstigen Kredit zu erhalten, sind ein hoher Kredit-Score, ein stabiles Einkommen und eine niedrige Verschuldung. Zudem kann es hilfreich sein, Sicherheiten anzubieten oder einen Bürgen zu benennen. **
-
Wie kann ich mit einem Schufa-Score von 94 einen Kredit erhalten?
Mit einem Schufa-Score von 94 hast du gute Chancen, einen Kredit zu erhalten. Es ist wichtig, dass du deine Bonität weiterhin pflegst, indem du deine Rechnungen pünktlich zahlst und keine weiteren negativen Einträge in deiner Schufa hast. Du kannst dich bei verschiedenen Banken und Kreditgebern umsehen und deine Kreditanfrage stellen, um die besten Konditionen zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.